本文要点
- 核心摘要
- 审计师为什么盯着你的保单不放?
- 逻辑纠偏:赔款抵减损失,而非增加价值
- 实务中的错配:高覆盖不代表高安全
- 风控建议:把保险状态写进假设,而非扣掉保费
买了保险并不意味着数据资产免遭减值。依据会计准则,预期赔款不得计入可收回金额,且减值计提后不可转回。厘清赔款抵减损失而非增加价值的逻辑,才能避免合规风险与报表虚高。
核心摘要
数据资产减值不能因购买保险而豁免。根据会计准则,保险赔款属于或有资产,不得计入可收回金额。企业仍需按可变现净值测试减值,且减值一经计提不得转回。保险仅风险转移,不改变资产减值判断。
关键词:数据资产保险会计处理 / 数据资产减值测试调整 / 风险转移对可收回金额影响 / 预计负债与资产减值交互 / 数据资产入表实务
编者按:当企业试图用保险对冲数据资产减值风险时,往往误判了会计准则的边界。保险赔款能否计入可收回金额?减值转回是否可行?本文剖析这一常见误区,为财务风控提供合规指引。
审计师为什么盯着你的保单不放?
去年我们在协助某制造企业处理数据资产入表审计时,财务负责人曾拍着桌子说:“这数据资产明明买了保险,万一出问题保险公司全赔,我为什么还要计提减值?”
审计师没反驳,只问了一句:“你的可收回金额测算里,包含了这笔预期赔款吗?”那一刻,整个会议室安静了。
很多CFO和财务负责人都卡在这个死结上。觉得买了险就是有了“兜底”,账面价值就可以高枕无忧。
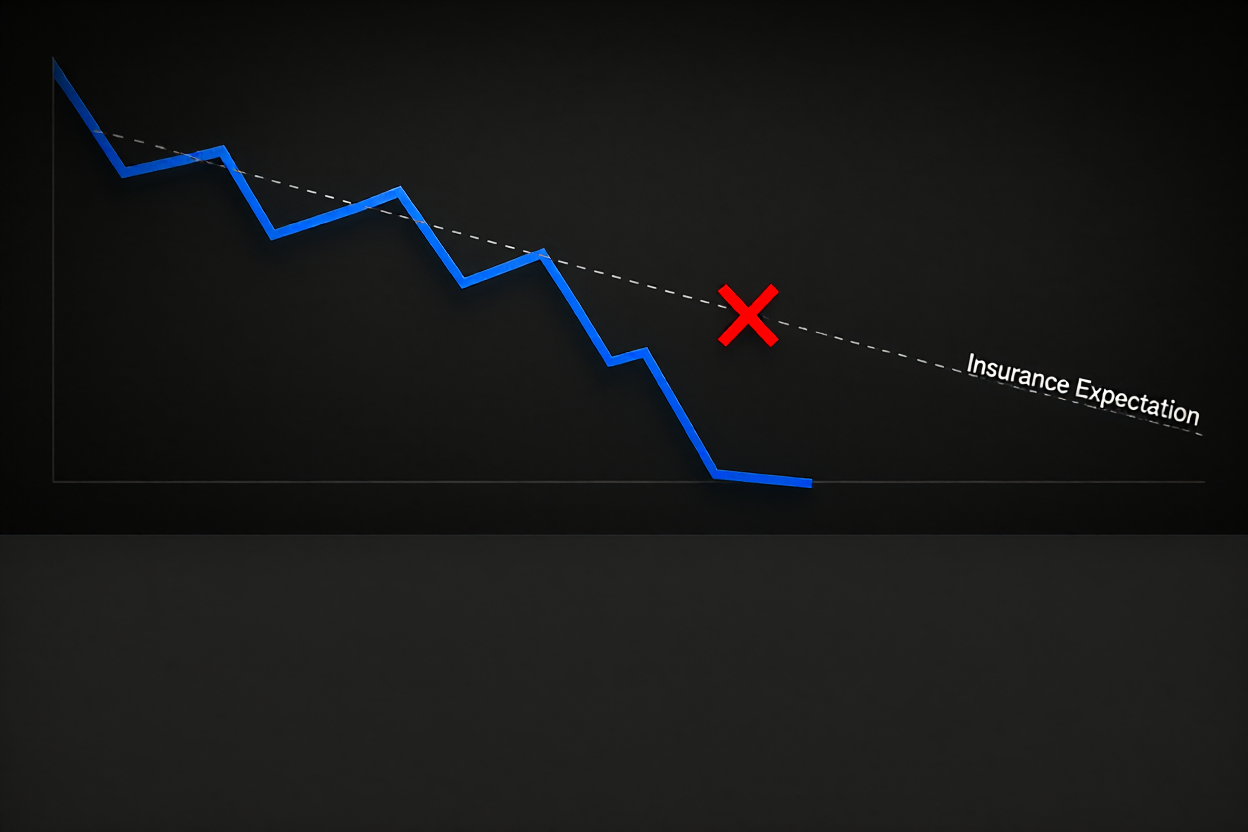
但根据《企业会计准则》,保险赔款属于或有资产,在确认时点之前,不得计入资产的可收回金额。换句话说,你那张保单,在减值测试的模型里,权重是零。
逻辑纠偏:赔款抵减损失,而非增加价值
这里有一个极易混淆的会计逻辑,我见过太多评估师和会计师把它搞反了。
保险赔款的作用是“抵减损失”,而不是“增加资产的可收回金额”。处置费用在CAS 8中定义的是资产公允价值减去处置后的净额,而保险赔款并不改变资产本身的公允价值,也不属于处置环节直接发生的费用。
如果企业将预期赔款加总进可收回金额,会导致账面价值虚高,这在审计上属于重大错报。
更关键的是,依据《企业会计准则》,数据资产减值准备一经计提,不得转回。即便后续保险理赔到账,或者数据价值回升,你也不能把之前计提的减值“调回来”。
财务账面必须锁定在减值后的低水位,这是硬性准则,没有变通空间。锦天城律师在其数字资产涉税研究中也强调,要警惕数据资源确认与计量中的税会差异,尤其是减值环节的不可逆性。
实务中的错配:高覆盖不代表高安全
我在复盘几家已入表企业的审计报告时发现一个普遍误区:保险覆盖率与减值计提比例存在严重错配。
有些企业数据资产年摊销额仅为几万元,却买了高额保费的险种,认为风险完全转移;但实际上,数据资产的减值诱因往往是“时效性滞后”、“合规政策调整”或“业务场景淘汰”,这些恰恰是大多数财产险或恢复险除外责任。
据融量科技统计,2024年第一季度有25家上市公司首次披露数据资源,但随后有7家发布了更正报告,取消或调整了数据资源相关项目。这7家公司中,不少正是因为后续计量中未充分考虑减值迹象,导致初期报表失真。
例如,中远海科将“船视宝”系列产品计入无形资产,期初账面925万元,期末降至902.06万元,这种自然衰减是真实的,但保险赔款无法对冲这种因技术迭代导致的市场价值缩水。
如果企业误以为“有保险兜底”就停止计提减值,报表就会变成一种危险的“幻觉”。一旦触发年度强制减值测试——注意,数据资产无论是否有迹象,每年终了都必须全面核验——发现账面远高于可收回金额,巨额的减值冲击会一次性爆发,直接影响利润表。
风控建议:把保险状态写进假设,而非扣掉保费
我的建议是,在入表阶段,不要把保险当成免死金牌,而是作为减值测试的关键风险假设。
评估机构在估值模型中,应引入“风险成本”而非简单扣除保费。具体做法是:测算在无保险情形下的最大潜在损失,再对比保险保额与免赔额,计算出“风险敞口差”。
这个差值,才是你在做减值测试时,需要额外关注的脆弱性指标。如果保险无法覆盖数据因政策合规失效带来的全额损失,那么可收回金额的测算就必须更加保守。
还有一点常被忽视:银保监会正在推动数据资产保险条款的标准化管理,未来保单的除外责任将更加清晰。作为财务负责人,现在就要去读透你保单里关于“数据真实性”、“合法性”的免责条款,这些条款直接决定了你在减值测试中能依赖多少外部保障。
一句话建议:在编制年度减值测试底稿时,增加一行“保险覆盖缺口分析”,并明确声明预期赔款未计入可收回金额。
一句提醒:别等到审计出具保留意见时,才想起来那张保单其实赔不了“过时”。
常见问题解答
买了数据资产保险,会计处理时能冲减减值损失吗?
不能。依据数据资产保险会计处理原则,保险赔款确认为营业外收入或资产回收,但不得抵减资产减值损失。预计负债与资产减值交互中,保险仅作为风险缓释工具,不改变减值计提的账面基础。
做数据资产减值测试调整时,怎么考虑保险的影响?
进行数据资产减值测试调整时,需识别风险转移对可收回金额影响。保险覆盖缺口应作为假设,而非直接扣减。财务应评估除外责任,确保减值测试反映无保险状态下的真实风险。
数据资产入表实务中,保险能降低计提比例吗?
在数据资产入表实务中,保险不能降低计提比例。准则要求按可收回金额与账面价值比较,保险赔款属于或有资产,不计入可收回金额。企业需独立进行减值测试,避免审计风险。