本文要点
- 核心摘要
- 舆论场里的估值剪刀差
- 两条止损线:技术与财务
- 审计豁免与决策边界
- 常见问题解答
核心摘要
马斯克“太空算力”叙事冲击地面数据中心估值,城投科技资产面临抵押率下调与减值风险。建议城投公司实施轻资产转型,通过模块化建设将技术迭代风险转移,重构长期资产折现率模型,避免在技术未定型期陷入巨额沉没成本。
关键词:城投算力资产估值 / 太空算力叙事影响 / 数据中心抵押率调整 / 城投科技资产风控 / 长期资产折现率重构
编者按:马斯克“太空算力”叙事升温,引发资本市场对地面数据中心长期价值的重估。本文从技术与财务两条止损线切入,探讨城投科技资产在技术跃迁背景下的减值风险与轻资产转型路径,为地方平台提供决策参考。
舆论场里的估值剪刀差
上个月去某个区县参加融资研讨会,一位财务总监跟我抱怨,他们刚建好的算力中心,银行在做尽调时突然要求重新评估抵押率。这并非孤例。前阵子谷歌把 TPU 算力芯片送上太空并成功运行大模型的消息刷屏,资本市场对地面算力设施长期价值的质疑声浪随之高涨。
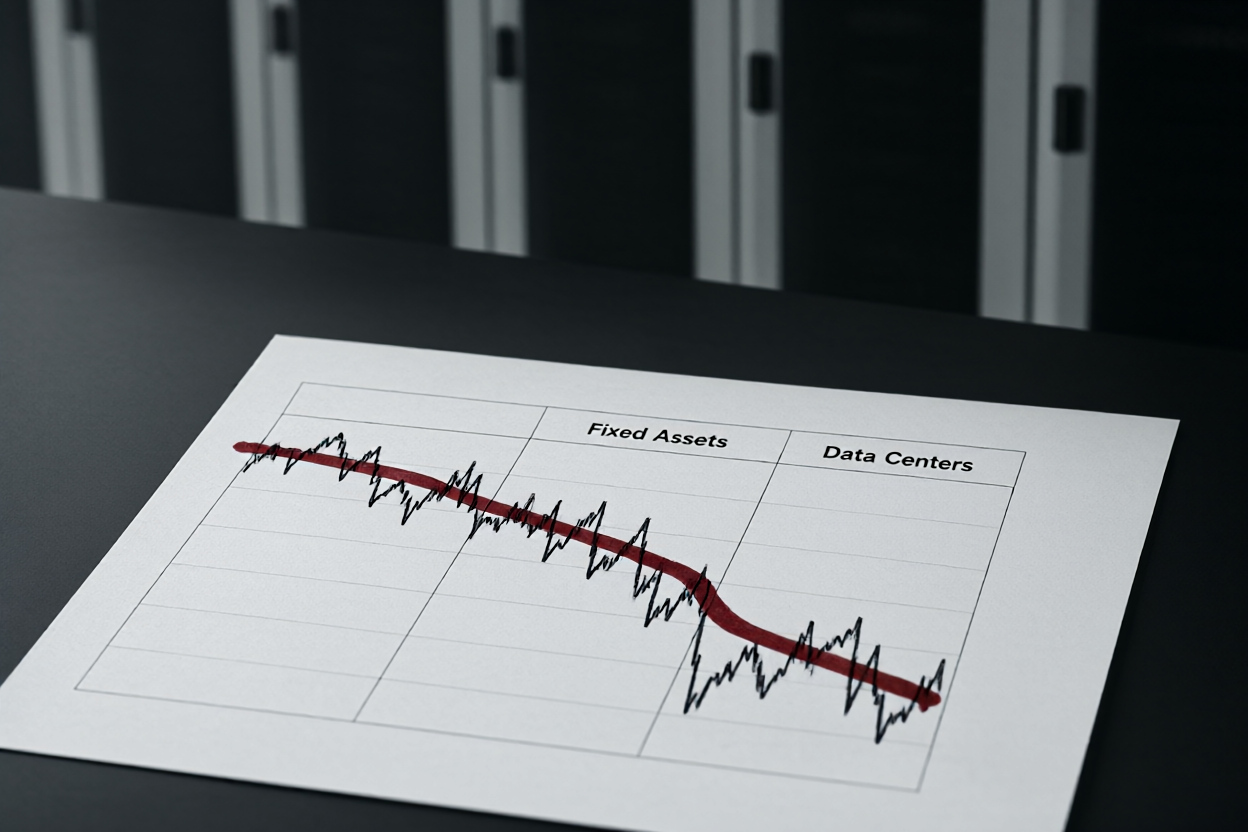
马斯克的“太空算力”叙事虽未成为主流工业标准,但“技术跃迁”的预期已开始侵蚀城投科技资产的估值模型。调研中发现,部分城投公司的算力资产在会计准则下的账面价值,与市场交易中的可变现净值正出现“剪刀差”。一旦技术路线被颠覆,现有的重资产投入将面临巨额减值测试风险。
两条止损线:技术与财务
面对这种不确定性,我建议采取两条明确的止损线。
- 第一条是技术止损线。不必去预判“哪种芯片能上天”,而是观察“算力密度与能耗比的迭代周期”。如果地面算力设备的折旧年限设定短于技术迭代的半衰期,那么持有成本将远超收益。济宁市国有资产投资控股有限公司在科创投资培训中提到的决策逻辑是,投资前沿科技基础设施时,必须明确“技术验证期”与“规模化盈利期”的界限,避免在技术未定型阶段投入巨额固定资产。
- 第二条是财务止损线。城投公司应停止以“长期持有”为核心的重资产模式,转而采用“模块化建设+租赁运营”的轻资产路径。这意味着,数据中心的基础设施(电力、机房)可以重资产投入,但算力设备(服务器、芯片)应通过融资租赁或采购服务的方式获取,将技术过时风险转移给供应商或金融租赁公司。这种模式在各地的算力中心建设中已有实践,能够有效规避单一技术路径的沉没成本。
审计豁免与决策边界
很多城投负责人问我,如果做了轻资产转型,但项目没赚钱,会不会被追责?我的建议是,参照国资委关于科技创新容错免责的精神,将“决策过程合规”作为免责的核心依据。只要投资逻辑经过独立第三方尽职调查,且风险揭示充分,即使最终因技术路线变化导致损失,也应给予容错。
四川迈斯威尔电气在高压特种电源领域的创新,以及中科西光航天在高光谱卫星研发上的投入,都体现了“小步快跑、持续迭代”的科技投资逻辑,而非一次性重仓赌底牌。城投公司在参与此类投资时,应建立动态调整机制,而非静态的长期投资。
记住,太空算力的叙事是未来的远景,但城投公司的财报是现在的现实。不要在远期叙事中折价你的当期流动性。在技术路线未定型前,保持资产的可分割性与可变现性,比追求技术的先进性更重要。
常见问题解答
太空算力真的会让地面数据中心贬值吗?
目前太空算力更多是远期叙事,短期影响有限,但资本市场已开始对其长期折现率进行重构。银行在尽调中已调整数据中心抵押率,因此城投需警惕账面价值与市场净值的“剪刀差”,提前应对可能的减值风险,避免资产流动性受阻。
城投公司如何管理算力资产的技术过时风险?
建议采用轻资产运营模式,将算力设备通过融资租赁获取,把技术迭代风险转移给供应商。同时建立动态风控机制,明确技术验证期与盈利期界限,避免在技术未定型时投入巨额固定资产,从而优化城投科技资产风控体系。
如果轻资产转型后项目亏损,会被追责吗?
只要决策过程合规,且经过独立第三方尽调并充分揭示风险,可参照国资容错机制免责。关键在于保持资产的可分割性与可变现性,而非盲目追求技术先进性。在评估城投算力资产估值时,应将长期资产折现率重构作为核心考量,确保当期流动性安全。