本文要点
- 核心摘要
- 从“免费引流”到“付费门槛”的审计断层
- 审计眼中的“真血流”标准
- 剥离运营权,别自己下场
- 退坡期的“泡沫”预警
宜家“付费入座”折射出消费逻辑变迁。本文解析城投商业资产审计新标准,探讨通过剥离运营权转移风险、规避补贴退坡压力,重构独立造血能力与现金流闭环。
核心摘要
城投商业资产审计摒弃“持有即资产”旧逻辑,确立“独立造血”硬标准。通过剥离运营权、转移经营风险并剔除财政补贴,以验证资产在退坡期能否维持正向EBITDA,确保现金流真实性。
关键词:城投化债 / 商业运营权剥离 / 资产现金流合规 / 平台公司转型 / 非标债务置换
从“免费引流”到“付费门槛”的审计断层
最近留意到一个挺刺眼的反差。上海徐汇那家宜家餐厅,默默把招牌上的“免费试吃”摘了,转而推行更清晰的“消费入座”逻辑;与此同时,广州番禺、天津中北的门店也在2026年2月之后,彻底停下了大规模的传统线下引流打法。另一边呢?我们在给某地国资平台做融资咨询时,撞了个南墙:财务总拿着商业地块的“预估租金收入”去申请REITs,结果审计部门直接一笔勾销。原因很直白,那些所谓的“租金”里,混杂了太多“政府购买服务”的色彩和“非经常性损益”。
环境真的变了。以前城投公司觉得只要“持有”就万事大吉,把地块圈起来,政府给政策、给补贴、给客流,这就被当成“资产”。但现在,审计和银行只认一个东西——“独立造血能力”。
审计眼中的“真血流”标准
经常有平台公司的融资负责人跑来问我:我的商业广场明明租出去了,账上有现金流,为什么还是过不了关?问题就卡在“剔不剔除补贴”上。
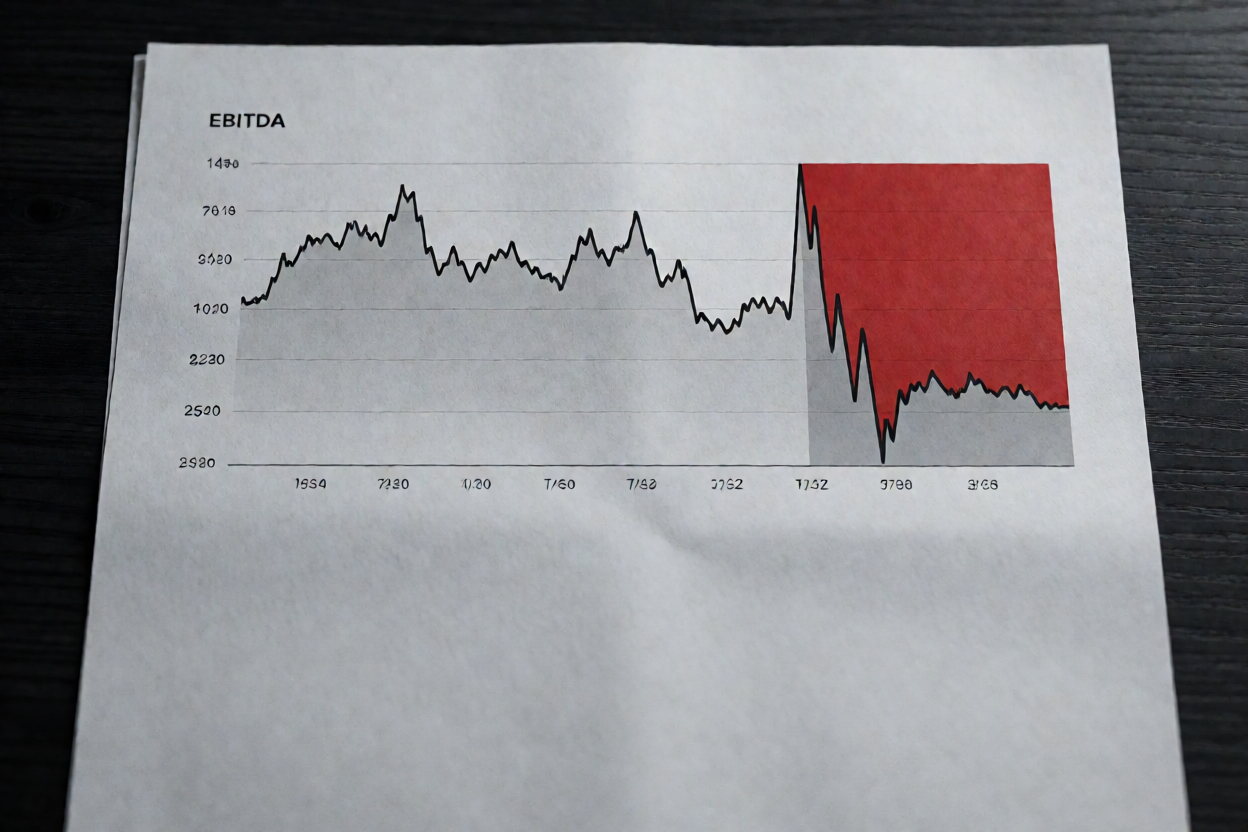
我的建议很直接:别再把“财政补贴”算进偿债来源了。现在审计的口径硬得很,所谓的“经营性收入”,必须是把所有政府补助剔除后,自身EBITDA还得为正,并且能覆盖利息支出。你要是拿着“公园/体育馆”这种低频、高补贴的资产,硬套高频消费的金融逻辑,那肯定行不通。宜家为啥敢收费?因为它算过账,高频、低毛利的商品销售带来的现金流,足够覆盖运营成本。如果你的资产,一拔掉那根财政补贴的“输液管”,血流就断了,那在审计眼里,这就不是“经营性资产”,而是“公益性设施”。
剥离运营权,别自己下场
那怎么办?死守资产是条死路。
看看合肥和杭州是怎么做的,他们没搞“自持自营”,而是搞“运营权租赁+分成”。说白了,就是让平台公司保留存量商业资产的“壳”,但把“运营权”打包剥离给专业的运营商。平台只收固定的“基础租赁费”,至于多出来的“超额收益”,按季度跟运营商分成。
这么做有两个实打实的好处:
- 第一,把“不可控的经营风险”转移出去了,银行和审计看到的是相对稳定的“固定租金”,而不是飘忽不定的“销售流水”;
- 第二,运营商为了拿分成,会拼命做“以旧换新”、做私域流量,把资产从“低频”做成“高频”。
这不是虚构,这是把“资产”变成“现金流”的关键动作。
退坡期的“泡沫”预警
最后得提醒一句:警惕“以旧换新”补贴退坡。
现在很多地方的消费资产估值,其实是靠政策补贴撑起来的“泡沫”。审计署和财政部对政府补助的会计处理规定得很清楚,补贴是“非经常”的。你要是在减值测试里,把这些补贴当成“持续收入”来算,一旦政策退坡,你的资产价值瞬间就缩水了。建议现在就在财务模型里做“压力测试”:假设明年补贴减半,你的EBITDA还正吗?如果负了,就别急着发ABS了,先把运营做扎实。
常见问题解答
城投公司的商业资产怎么才算有独立造血能力?
依据独立现金流认定标准,需剔除所有政府补助后,核心运营EBITDA仍为正且能覆盖利息支出。不能依赖补贴维持的客流,需证明资产在市场化环境下具备持续收益能力。
运营权剥离如何帮助平台公司降低风险?
通过存量资产运营转型,平台保留资产壳,将运营权租给专业方。这样既符合商业设施收益权合规要求,又将经营风险转移,使现金流表现为相对固定的租金,降低波动性。
补贴退坡对资产估值和融资有什么影响?
补贴退坡是地方平台资产证券化风险的核心诱因。若财务模型未做压力测试,资产价值将大幅缩水,导致审计不通过。建议在发行ABS前,确认剔除补贴后的现金流依然健康。