本文要点
- 核心摘要
- 当「AI脸」成为新审美,旧账怎么算?
- 三个判断标准,别再用「正常波动」搪塞
- 一个错配的教训:AI摊销快,真人账拖沓
- 给CFO的实操建议与提醒
AI漫剧冲击下,真人短剧点击率下滑触发减值测试。本文解析“审美疲劳”的量化路径,提出以“衰减斜率”替代传统摊销年限,并提供压力测试实操指南,帮助CFO在审计前完成资产重估。
核心摘要
AI漫剧导致真人短剧审美通胀,触发数据资产减值测试。当分账单价跌破成本线且竞品衰减加速,需缩短摊销年限至1.5-2年,并调整可收回金额预测。企业应独立列示权属,避免会计期间错配,提前进行需求侧冲击审计,防止利润表被动爆雷。
关键词:数据资产减值测试 / 短剧数据资产估值 / 用户审美变迁会计影响 / 数据资产入表实务 / 内容资产可收回金额 / 需求侧冲击审计
编者按:当AI漫剧重塑用户偏好,真人短剧的账面资产正面临经济寿命被压缩的挑战。本文从实务角度提供减值判断标准与摊销策略,助财务团队在审计前完成压力测试,避免利润表被动“爆雷”。
当「AI脸」成为新审美,旧账怎么算?
上周,一位从真人短剧业务起家的公司CFO把减值测试底稿扔到我桌上,眉头紧锁:「去年入表的三部核心剧目,按5年直线摊销没问题。但现在用户刷多了AI漫剧,觉得真人剧‘粗糙’,点击率掉了一半。审计师问,这算不算减值迹象?」
我的回答很直接:算。而且你们大概率低估了跌势。
这不是玄学,是CAS 8号准则下「可收回金额」的硬约束。但难点在于,怎么把「审美疲劳」量化成折现率或现金流预测的调整参数?很多财务还在用历史流水外推,而市场已经变了。
三个判断标准,别再用「正常波动」搪塞
- 看单价与盈亏线的距离,而非总量。
据安徽农金网援引的公开数据,AI漫剧万播收益已跌至5-10元,而真人剧虽播放量是AI的25倍,但制作成本仍在万元级/分钟。若你的剧目依赖平台分账,且分账单价跌破「完全成本+合理毛利」线,这就是非正常市场波动的明确信号。审计师会关注「经济利益很可能流入」这一确认前提是否还在。 - 用「抽卡成功率」类比「真人剧留存率」。
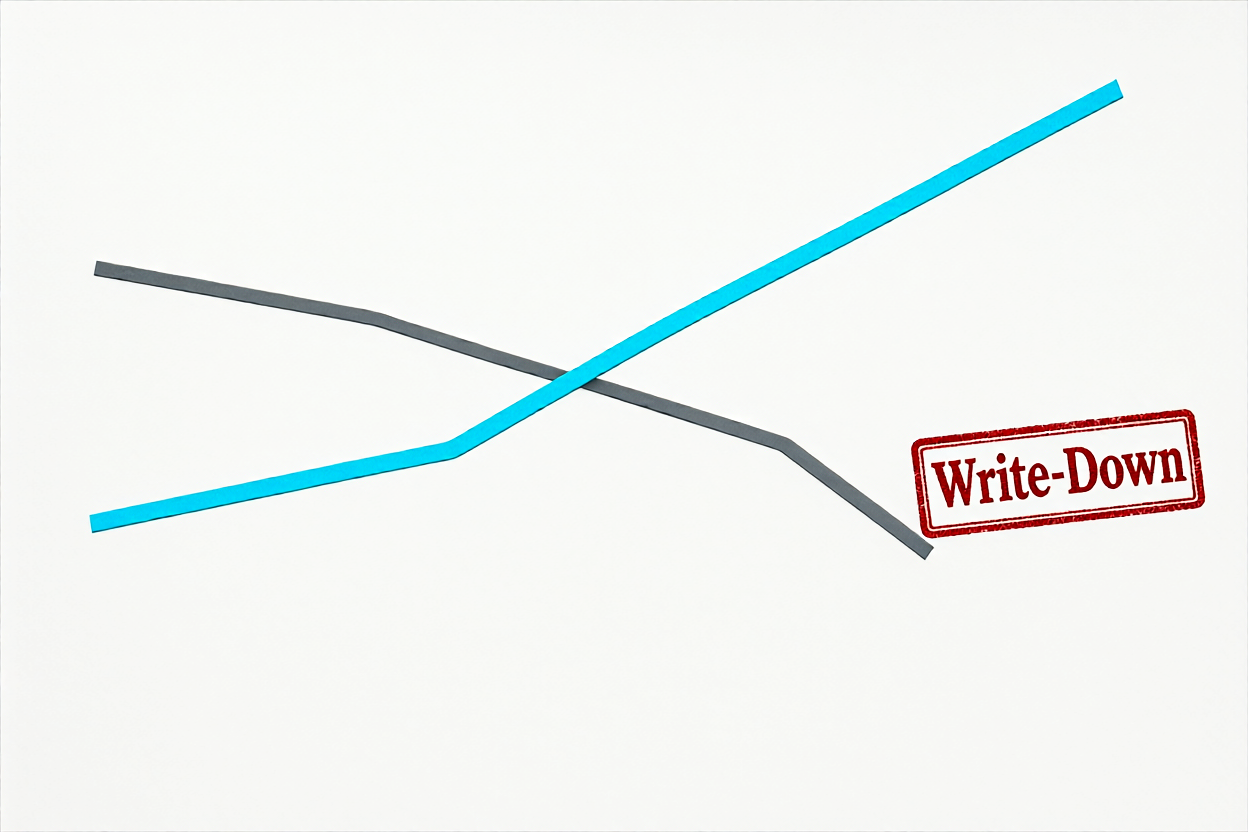
AI行业用28.7%的抽卡成功率做减值锚点(安徽农金网数据)。对真人剧,建议引入「同题材竞品播放衰减斜率」作为技术替代率。如果AI同类题材在30天内完成流量收割并下架,而你的真人剧还在第6个月摊销,说明其经济寿命已被压缩。实务上,可将剩余摊销年限从5年缩短至1.5-2年,参照AI高频迭代内容的会计处理逻辑。 - 权属与列示必须独立,否则减值无从谈起。
我见过太多公司把「数据资产」混在开发支出或预付账款里,甚至把买GPU算力的钱算进无形资产(安徽农金网案例)。如果你的剧目资产在报表里找不到独立科目,或权属证明不清,审计师会直接建议费用化进当期利润表,而不是让你在资产负债上「美化」净资产。减值测试的前提,是资产本身确认可辨认、可分离。
一个错配的教训:AI摊销快,真人账拖沓
某匿名案例中,公司同时持有AI剧和真人剧数据资产。AI剧因技术迭代快,按1.5年加速摊销,账面价值迅速归零;而真人剧按5年直线摊销,账面价值长期虚高。结果季度业绩不及预期时,真人剧资产突然面临大额减值测试,一次性砸掉利润表。而AI剧因早已摊销完毕,反而没「暴露」问题。这不是AI更值钱,是会计期间错配。
给CFO的实操建议与提醒
建议:在下一期减值测试中,别只用历史数据。引入「用户偏好偏移系数」——比如,用「AI同类题材30日播放衰减率」调整真人剧的现金流预测折现率。财政部《企业数据资源相关会计处理暂行规定》没给统一年限,但审计实务看的是「是否反映真实经济寿命」。衰减曲线法(前期多摊、后期少摊)比直线法更诚实。
提醒:如果你们的资产入表后,从未更新过评估假设(比如还在用2025年的播放量预测2027年的现金流),审计师否决的概率极高。别等年报出来才被动调整,提前做压力测试,比事后解释成本低得多。
常见问题解答
AI漫剧冲击下,真人短剧的数据资产需要立即计提减值吗?
是的。若单价跌破盈亏线且播放衰减加速,即构成减值迹象。需立即启动数据资产减值测试,结合需求侧冲击审计,调整未来现金流预测。忽视用户审美变迁会计影响会导致资产虚高,建议缩短摊销年限以反映真实经济寿命。
如何确定短剧数据资产的摊销年限更合理?
不应机械沿用5年。参考AI内容迭代速度,若同类AI剧30天收割流量,真人剧剩余经济寿命可能仅1.5-2年。短剧数据资产估值需基于竞品衰减斜率,采用加速摊销法。数据资产入表实务中,保持资产独立列示是前提,否则无法进行准确减值计算。
审计师会重点检查哪些减值测试环节?
重点审查内容资产可收回金额计算是否反映最新市场数据,而非历史外推。审计师关注企业是否定期更新评估假设,以及是否因权属不清导致资产无法辨认。完善需求侧冲击审计记录,保留减值测试底稿,可有效应对审计质疑,避免大额减值一次性冲击利润表。