本文要点
- 核心摘要
- 那笔“消失”的算力账
- 折旧不匹配是估值雷区
- 审计师在看什么
- 脱钩:数据估值不看硬件成本
AI巨头IPO在即,算力资产快速折旧与数据资产长期摊销的矛盾日益凸显。本文深入剖析S-1草案中的会计迷思,揭示折旧不匹配背后的估值雷区,为投资者厘清数据资产的真实价值逻辑。
核心摘要
算力资产加速折旧并未直接重塑数据资产估值,而是通过提升模型再训练效率触发数据资产减值测试。当新硬件能效比提升导致旧数据重训成本高于采购新数据时,数据资产经济寿命归零,必须基于当前算力可收回金额重估,而非依赖历史摊销期。AI公司IPO估值审计中,若算力迭代造成数据价值断层,无论账面余值如何,均需计提加速摊销,以真实反映数据在算力下行周期的支撑能力。
关键词:AI公司IPO估值审计 / 算力资产加速折旧实务 / 数据资产可收回金额重估 / 数据资产入表减值测试 / 限售股解禁财务影响
编者按:AI巨头上市在即,算力资产快速折旧与数据资产长期摊销的矛盾日益凸显。本文深入剖析S-1草案中的会计迷思,揭示折旧不匹配背后的估值雷区,为投资者厘清数据资产的真实价值逻辑。
那笔“消失”的算力账
上周,一位准上市AI公司的CFO把S-1草案拍在桌上,问我一个问题:“我们的GPU集群折旧期只有三年,但配套的训练数据资产摊销期却按十年做,审计师凭什么不让我这么做?”
这很典型。Anthropic在2026年10月26日提交的S-1招股书显示,其2026年上半年净亏损高达807.48亿美元,远超162.86亿美元的营收。虽然这部分亏损主要受融资工具公允价值变化影响,但市场更关注的是:当算力技术每18个月迭代一次时,那些“沉睡”在账上的历史数据集,还能带来现金流吗?如果答案是否定的,你的减值准备计提就不够。
折旧不匹配是估值雷区
很多公司陷入一个误区:硬件寿命短,但数据经济寿命长。错。
据The Information披露的OpenAI财务细节,其单季营收成本与资本开支比值高达75倍,因为算力投入大多费用化。但这不代表配套的数据资产可以高枕无忧。英伟达近期设立的千亿融资平台提到,硬件可通过跨客户复用提升流动性,但这建立在“软件持续迭代能够拉长硬件经济服役周期”的前提上。如果你的数据是两代前的架构训练的,它无法适配新一代推理引擎,其经济寿命实际上等于零。
我的建议是:数据资产的可收回金额评估,必须基于“当前可用算力下的模型再训练效率”而非“采购成本”。如果新显卡上市导致旧数据重训成本高于采购新数据,就该触发减值测试。
审计师在看什么
在IPO审计中,争议焦点不再是“数据有没有入账”,而是“数据是否已经过时”。
据媒体对某AI芯片企业上市的分析,其芯片实现FP16精度下3.2倍能效比提升,这意味着旧一代芯片训练的模型,在新硬件上推理成本可能骤降,原数据资产的竞争优势瞬间归零。
审计底稿里应该明确记录:
- 新硬件参数更新日
- 旧数据资产残值重估日
- 二者之间是否存在不可逆的价值断层
如果断层存在,无论账面余值多少,都应考虑加速摊销。
脱钩:数据估值不看硬件成本
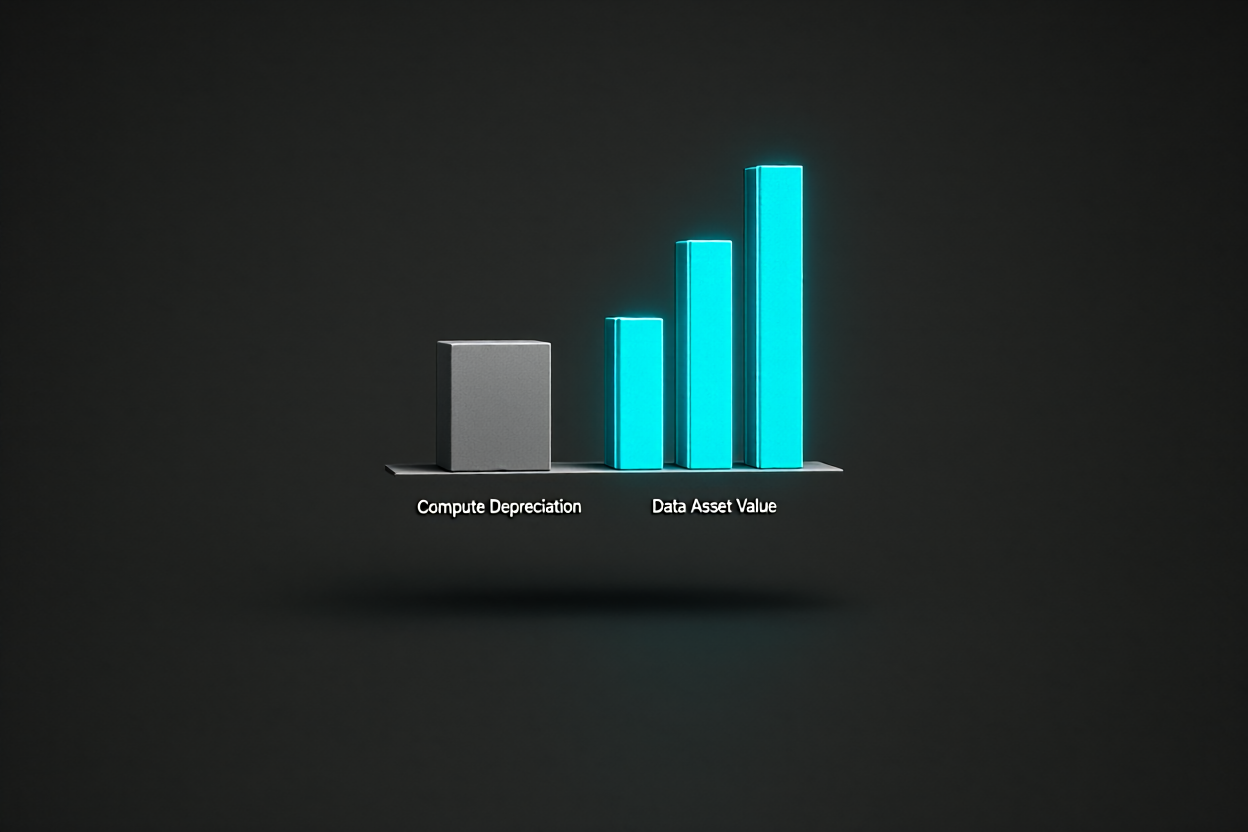
解禁期股价波动下,数据资产公允价值计量应脱离硬件成本锚定。别再用“我们花了多少钱买这些数据”来证明其价值。应采用现金流折现(DCF)模型,核心变量是:在算力价格下行周期中,该数据能支撑多久?
据对某头部大模型公司招股书的拆解,其“十分之一定价”策略依赖极低的单位token成本,这恰恰说明数据价值取决于其与算力的匹配度,而非历史投入。
对拟上市企业,我建议在风险因素章节增加披露模板:“算力迭代对数据资产减值的敏感性分析”。明确说明:当算力能效比提升超过X%,现有数据资产预计减值Y%。这不是套话,这是给投资者看你的资产到底有多脆弱。
一句话建议:折旧匹配不是会计技术问题,是商业模式问题。算力在贬值,数据要么跟上,要么减值。别指望“摊销期拉长”掩盖技术淘汰。
常见问题解答
AI公司IPO估值审计中,算力资产折旧年限短于数据资产摊销期是否合规?
在AI公司IPO估值审计中,若算力资产加速折旧实务显示硬件迭代快于数据摊销期,审计师需评估数据是否过时。若新硬件能效比提升导致旧数据重训成本高于采购新数据,即触发数据资产入表减值测试。审计底稿应记录新硬件参数更新日与旧数据资产残值重估日,判断是否存在不可逆价值断层,从而决定是否加速摊销,以真实反映数据资产可收回金额重估结果。
算力技术快速迭代时,如何判断数据资产是否需要计提减值准备?
在算力资产加速折旧实务中,判断数据资产减值需基于当前可用算力下的模型再训练效率。若新一代芯片能效比提升导致旧数据在新硬件上推理成本骤降,原数据资产竞争优势归零,其经济寿命实际为零。此时应触发数据资产入表减值测试,重新评估数据资产可收回金额重估值。若新显卡上市导致旧数据重训成本高于采购新数据,无论账面余值多少,都应考虑加速摊销,避免高估资产价值。
限售股解禁财务影响下,数据资产公允价值计量应如何调整?
限售股解禁财务影响下,数据资产公允价值计量应脱离硬件成本锚定,不再用历史投入证明价值。应采用现金流折现模型,核心变量是算力价格下行周期中数据的支撑能力。在AI公司IPO估值审计中,需在风险因素章节增加“算力迭代对数据资产减值的敏感性分析”披露。明确算力能效比提升X%时,数据资产预计减值Y%,真实反映资产脆弱性,确保数据资产可收回金额重估准确。